
رازهای پنهان در صورتجلسات کارگاهی
رازهای پنهان در صورتجلسات کارگاهی
۵ نکته شگفتانگیز که از ضررهای میلیاردی در پروژههای عمرانی جلوگیری میکند
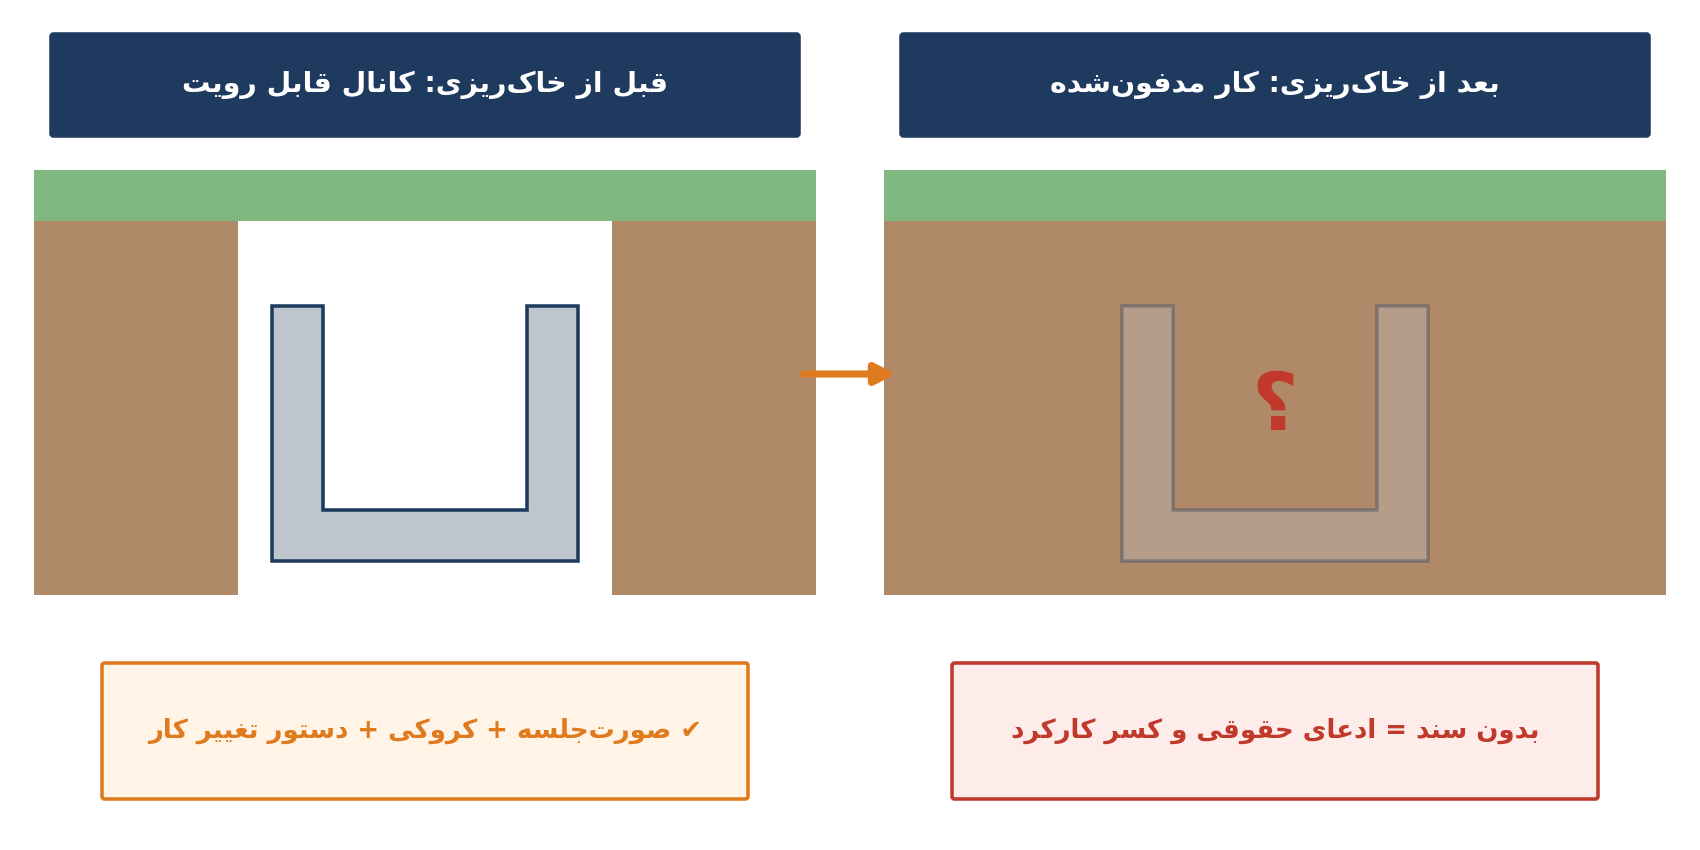
شکل ۱ – کار مدفونشده بدون صورتجلسه، سرچشمه اصلی ادعاهاست
۱. مقدمه: چرا صورتجلسات کارگاهی شریان حیاتی پروژه هستند؟
در صنعت ساخت و پروژههای بزرگ عمرانی، پچپچهای مالی و ادعاهای حقوقی (Claims) معمولاً در همان نقطهای آغاز میشوند که خاک، بتن یا پوششهای ساختمانی، کارهای اجرایی را از چشمها پنهان میکنند. بر اساس ضوابط تدوینشده توسط سازمان برنامه و بودجه و تعاریف فهرستهای بهای واحد پایه در رشتههای مختلف (ابنیه، تاسیسات مکانیکی، تاسیسات برقی، راه و باند و…)، تمام پرداختها و رسیدگی مالی به کارکرد پیمانکاران نیازمند اسناد اثباتپذیر است.
در این میان، صورتجلسات کارگاهی صرفاً یک فرم ساده اداری نیستند؛ بلکه «شناسنامه حقوقی و فنی پروژه» و ملاک قطعی پرداخت در صورتوضعیتها محسوب میشوند. عدم تنظیم دقیق یا تاخیر در ثبت این اسناد، فاصله میان سودآوری برنامهریزیشده پروژه با کسر کارکردهای میلیاردی و ورشکستگی پیمانکاران است. در ادامه، ۵ نکته فنی و غافلگیرکننده در مستندسازی صورتجلسات کارگاهی را از منظر مدیریت ادعا و شرایط عمومی پیمان بررسی میکنیم.
۲. پنج نکته کلیدی و غافلگیرکننده در صورتجلسات کارگاهی
۲.۱. کارهای مدفونشده؛ تفکیک دو نوع صورتجلسه حیاتی و نقش دستور تغییر کار
در عملیات خاکی و کارهای زیربنایی مانند گودبرداری، پیکنی، احداث کانالهای تاسیساتی، حوضچهها و آدمروها (Manholes)، به دلیل عوارض متغیر زمین، شیب مقاطع و تغییرات تراز خاک محل، جزئیات ابعاد اجرایی در نقشههای اولیه درج نمیشود. اگر شرایط واقعی زمین با نقشههای ابلاغی تفاوت داشته باشد، پیش از هر چیز باید دستور تغییر کار (Variation Order / Change Order) از سوی دستگاه نظارت صادر شود تا ملاک قانونی صورتجلسات قرار گیرد.
نکته غافلگیرکننده این است که طبق مفاد فنی مدیریت پیمان، برای احداث کانالها و آدمروها باید دو نوع صورتجلسه کاملاً مجزا تنظیم شود:
- صورتجلسه پیکنی و مسیر اجرای کانالها و آدمروها: این صورتجلسه تغییرات احتمالی مسیر، تراز و جانمایی را همراه با کروکیهای دقیق ثبت میکند. کاربرد حیاتی آن، انعکاس در نقشههای چونساخت (As-built) جهت صیانت از مدارک پروژه برای دورههای تعمیر و نگهداری در زمان بهرهبرداری است.
- صورتجلسه جزئیات اجرایی سازه کانال و آدمروها: این صورتجلسه ابعاد هندسی، ضخامتها و احجام مصالح به کار رفته را ثبت کرده و ملاک مستقیم محاسبه احجام در صورتوضعیتهای موقت و قطعی است.
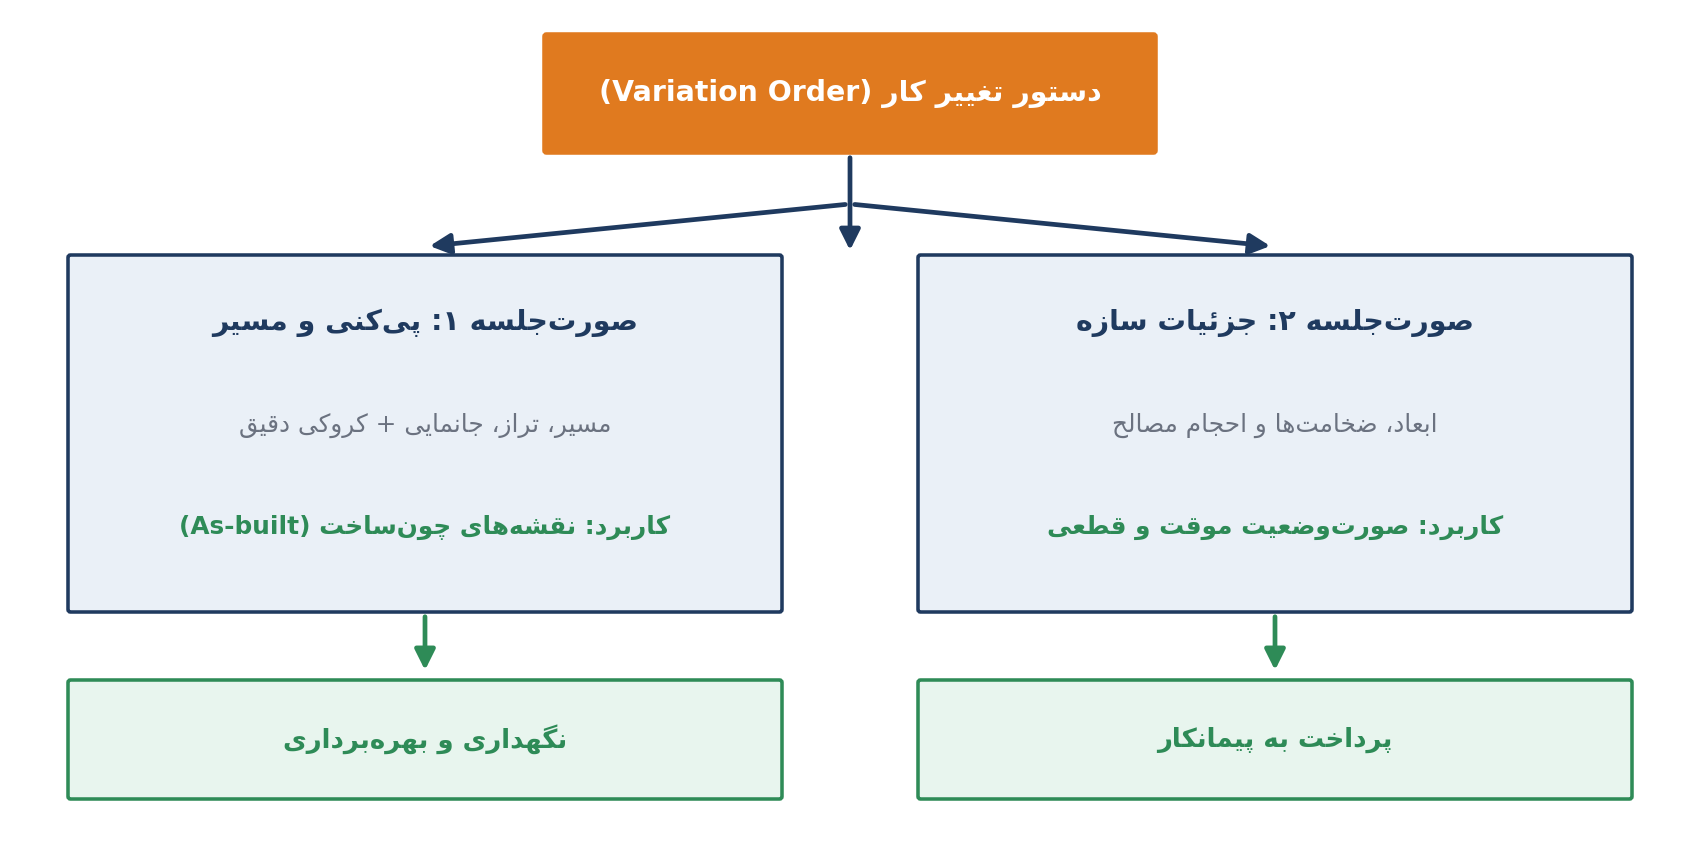
شکل ۲ – مسیر دستور تغییر کار و دو صورتجلسه مجزا
« به علت وجود عوارض متغیر زمین و نوع خاک محل، احجام اجرایی گودبرداری در نقشههای ابلاغی درج نمیگردد و ملاک پرداخت، صورتجلسه واقعی کارگاهی است. »
| راهکار پیشگیری از ادعا
هرگز قبل از صدور رسمی دستور تغییر کار و اخذ امضای صورتجلسه همراه با کروکی پیوست، اقدام به خاکریزی مجدد یا پوشاندن کانالها نکنید. |
۲.۲. سازههای غیرقابل رویت؛ مستندسازی میلگردهای مصرفی و اتصالات جوشکاری
پس از بتنریزی، میلگردهای مدفونشده درون پی، ستونها و دالها برای همیشه غیرقابل مشاهده و اندازهگیری مجدد خواهند بود. بنابراین، صورتجلسه میلگردهای مصرفی باید شامل ابعاد، سایز، تعداد، طول، مشخصات کامل مقاومت، نام کارخانه تولیدکننده و محل دقیق مصرف باشد و پیش از آغاز عملیات بتنریزی به امضای طرفین برسد.
از سوی دیگر، اتصالات جوشکاری در اسکلتهای فلزی از مواردی هستند که پس از پیشرفت سازه و اجرای پوششها، امکان بازرسی آسان مجدد ندارند. در این بخش، حضور گروه تخصصی بازرسی و انجام آزمایشهای مستمر (NDT) الزامی است و نتایج آن باید منحصراً در صورتجلسات کارگاهی مستند شود تا در صورت بروز هرگونه ادعای کیفی یا فرآیند رسیدگی مالی، قابل استناد باشد.
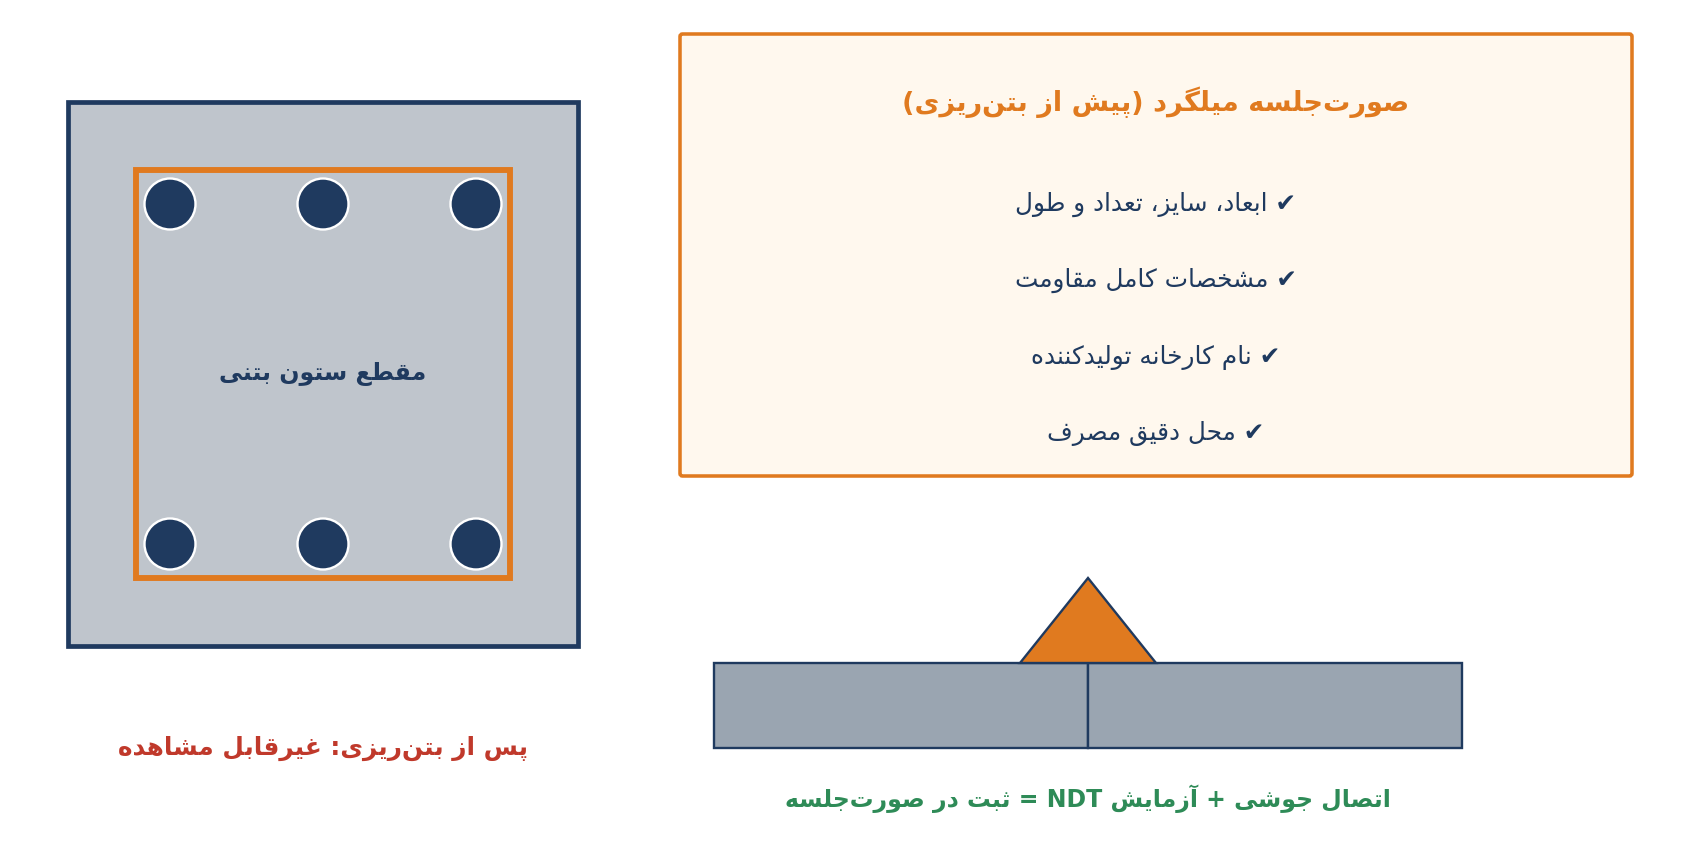
شکل ۳ – آنچه پس از بتنریزی دیده نمیشود باید پیش از آن ثبت شود
« از آنجا که جوشکاری یکی از مواردی است که در بسیاری از بخشها دسترسی به آن آسان نیست، نتیجه بررسیها باید در صورتجلسهای ذکر و به صورت صحیح مستندسازی گردد تا در مواقع لزوم مورد استناد قرار گیرد. »
| راهکار پیشگیری از ادعا
شیتهای آزمایش جوش و پلاکهای شناسایی میلگردهای خریداریشده از کارخانه را مستقیماً به صورتجلسه مربوطه ضمیمه کنید تا امکان رد کارکرد توسط حسابرسان کارفرما به صفر برسد. |
۲.۳. فرمولهای شیمیایی و فنی بتن؛ از طرح اختلاط تا افزودنیها و قالببندی
نوع سیمان و عیار اولیه در نقشهها درج میشود، اما تعیین مشخصات نهایی بتن منوط به آزمایشگاه و ارائه طرح اختلاط (Mix Design) جهت دستیابی به مقاومت هدف است. تمامی تغییرات در دانهبندی، عیار سیمان و نوع قالببندی باید مستند شوند. در صورتی که به دستور دستگاه نظارت از قالبهای خاصی استفاده شود، مراتب باید با ذکر شماره دستورکار (Work Order) در صورتجلسه قید گردد.
چالش اصلی در محاسبه هزینههای افزودنیهای بتن (مانند روانکنندهها، دیرگیرها، زودگیرها و مواد ضدآب و تقلیلدهنده نفوذپذیری) است. این مواد بر اساس دستورکارهای دستگاه نظارت مصرف شده و واحد سنجش آنها در صورتجلسات بر پایه «لیتر» یا «کیلوگرم» تعیین میشود. محاسبه پرداختی آنها نیز مستقیماً به حجم بتن (متر مکعب) یا وزن سیمان مصرفی (کیلوگرم) وابسته است. ثبت نکردن دقیق واحد مصرفی و دستورکار مربوطه، منجر به حذف کامل این بخش از صورتوضعیت میشود.
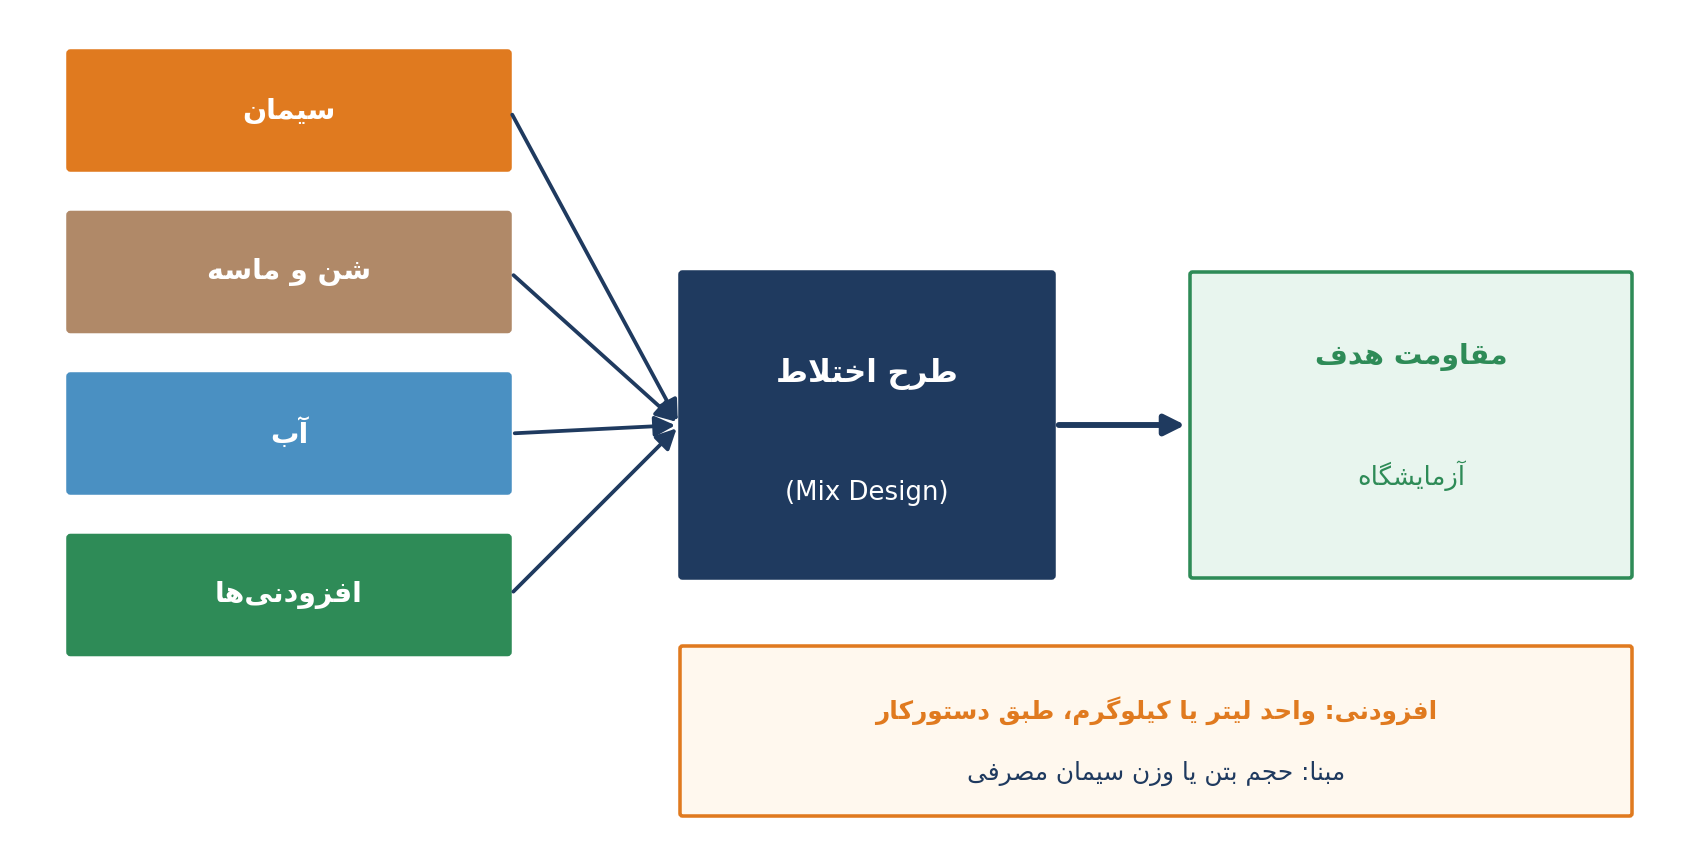
شکل ۴ – از اجزای بتن تا طرح اختلاط و مبنای پرداخت افزودنیها
| راهکار پیشگیری از ادعا
واحد سنجش افزودنیها (لیتر یا کیلوگرم) و مبنای محاسبه آن (نسبت به حجم بتن یا وزن سیمان) را دقیقاً منطبق بر دستورکار دستگاه نظارت در متن صورتجلسه درج نمایید. |
۲.۴. وزن تئوریک در برابر وزن واقعی؛ شفافسازی در کارهای فلزی سبک و سنگین
یکی از نقاط عطف در پروندههای ادعای پیمانکاران، نحوه محاسبه بهای کارهای فلزی است. شرط پرداخت این آیتمها، مقایسه وزن تئوریک (بهدستآمده از روی جدول اشتال و ریزمتره نقشهها) با وزن واقعی (توزینشده روی باسکول) و درج آن در صورتجلسات است:
- کارهای فلزی سبک (در، پنجره، چارچوب، نرده و دریچه): قطعات باید در کارگاه توزین شده و ملاک مقایسه وزن تئوریک و واقعی بر اساس ضوابط صریح مندرج در شرایط پیمان تعیین گردد.
- کارهای فلزی سنگین (اسکلت فلزی و پلها): برای توزین قطعات فلزی سنگین، علاوه بر باسکول کارگاه یا سایر محلهای مورد تایید، «برگه باسکول کارخانه تولیدکننده» نیز بهعنوان سند رسمی و قانونی توزین قابل استناد است.
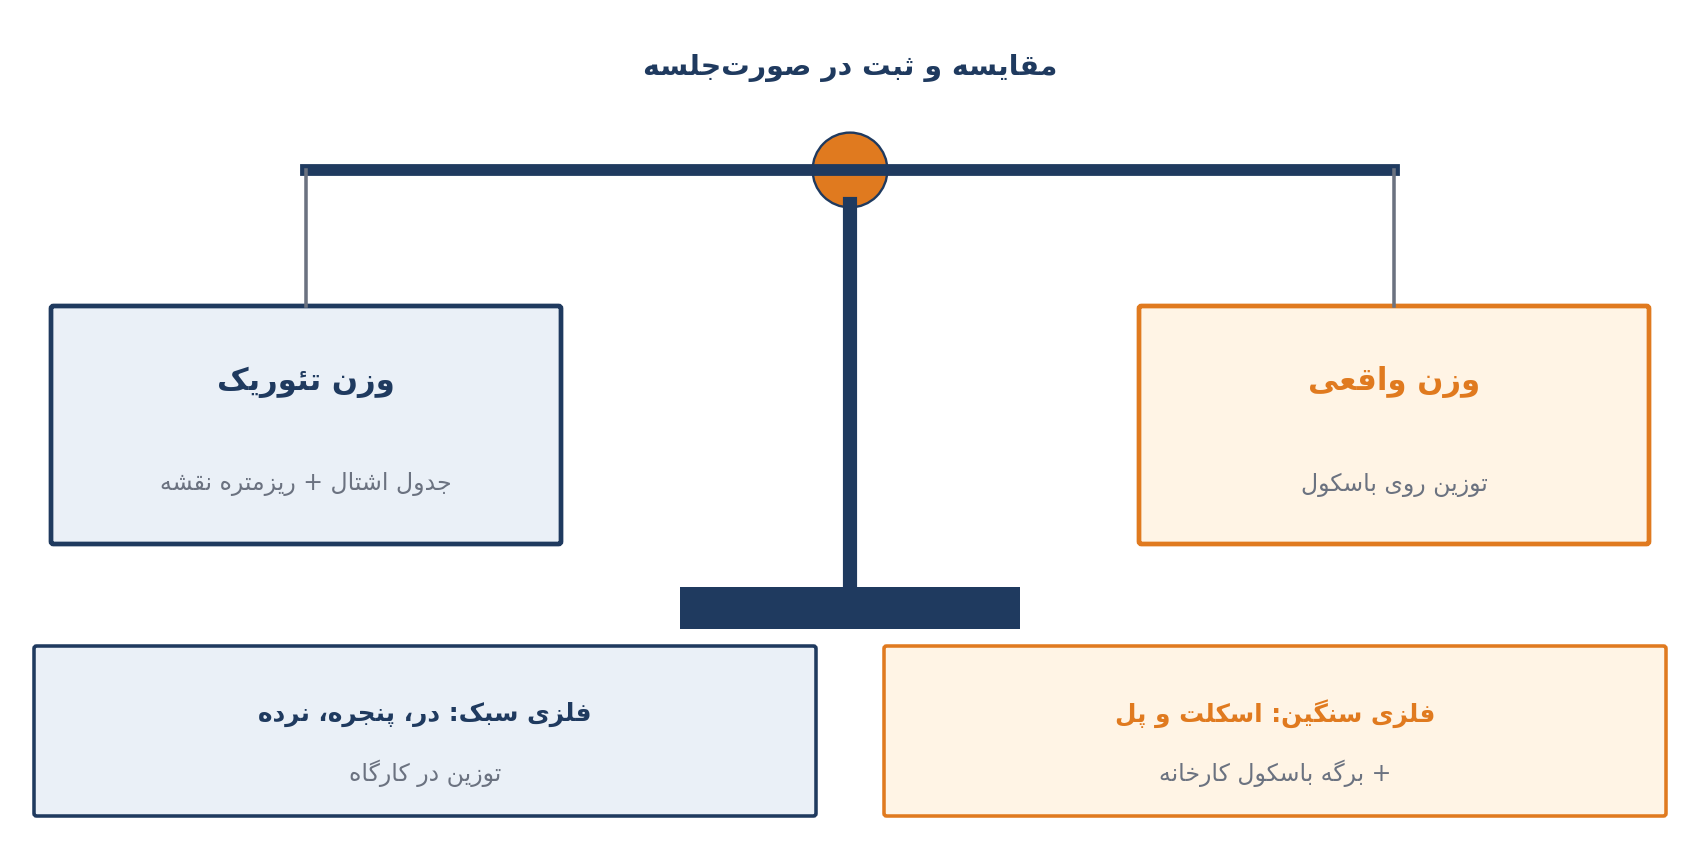
شکل ۵ – مقایسه وزن تئوریک و وزن واقعی
| راهکار پیشگیری از ادعا
همواره اصل یا رونوشت برابر با اصل قبوض باسکول کارخانه را همراه با صورتجلسه توزین آرشیو کنید تا در زمان حسابرسی نهایی، دچار کسر کارکرد ناشی از اختلاف وزن نشوید. |
۲.۵. تجهیزات و مصالح خاص؛ بررسی سهگانه شیشهها، یراقآلات و درهای ویژه
پرداخت هزینه برخی از تجهیزات و مصالح خاص در فهرستهای بها فاقد قیمت واحد مشخص بوده یا در نقشههای ابلاغی اولیه جزئیات آنها مبهم است. در این موارد، ضوابط مالی و صورتجلسهنویسی به سه دسته مجزا تقسیم میشود:
- شیشهها: با توجه به تنوع ضخامت، رنگ و نوع شیشهها که معمولاً در نقشههای ابلاغی کمتر به ابعاد و مشخصات دقیق آنها پرداخته میشود، تنظیم صورتجلسه تعیین مشخصات و ابعاد دقیق مصرفی الزامی است.
- یراقآلات ساختمانهای عادی: به دلیل نبود قیمت واحد در فهرستبها و عدم تاکید بر انواع آن در نقشههای عادی، پیمانکار موظف است مشخصات فنی را از روی دفترکها (Brochures) و دادهنامهها (Catalogs) کارخانههای سازنده پیشنهادی استخراج کرده و به تصویب کارفرما برساند. بهای واحد این تجهیزات پس از تجزیه و تحلیل قیمت (آنالیز قیمت) بر مبنای حداقل استعلام قیمت و هزینههای نصب تعیین میشود.
- درهای خاص (ضد انفجار یا ضد گاز): این تجهیزات معمولاً در سازههای ویژه و پناهگاهها استفاده شده و جزئیات دقیق ساخت و نصب آنها مستقیماً در نقشههای ابلاغی قید میگردد.
پرداخت مالی تمام موارد فوق، بدون استثنا منوط به تنظیم صورتجلسهای است که در آن تعداد، نوع و مشخصات فنی دقیق قطعات ثبت شده و به امضای نماینده پیمانکار و دستگاه نظارت رسیده باشد.
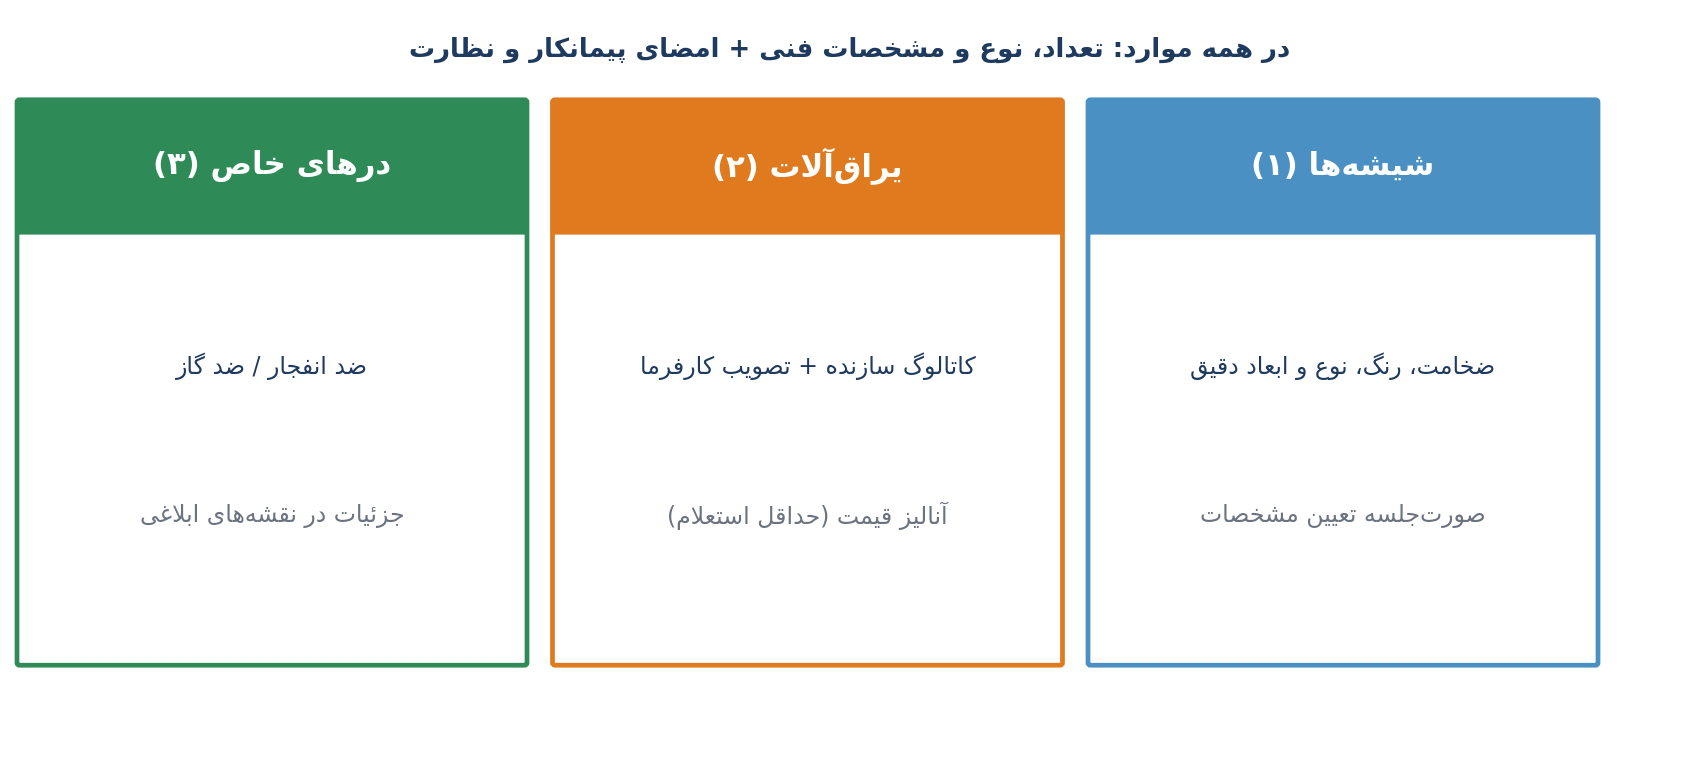
شکل ۶ – سه دسته تجهیزات و مصالح خاص
| راهکار پیشگیری از ادعا
پیش از خرید یراقآلات و تجهیزات خاص، حتماً تاییدیه کاتالوگ را طی یک صورتجلسه مقدماتی اخذ کرده و آنالیز قیمت مربوطه را به تایید کارفرما برسانید. |
۳. نتیجهگیری: صورتجلسه، سپر دفاعی شما در ادعاهای پیمان
صورتجلسات کارگاهی، سند زنده پویایی پروژه و قویترین سپر دفاعی در مدیریت ادعا (Claim Management) هستند. شفافیت در ثبت کارهای مدفون، اتصالات غیرقابل رویت، افزودنیهای شیمیایی بتن، باسکول مقاطع فلزی و تجهیزات خاص، تنها راه جلوگیری از سوخت شدن سرمایه و نزاعهای حقوقی در پایان کار است. مستندسازی هوشمندانه و بهموقع، جریان نقدینگی پروژه را تضمین کرده و امنیت حقوقی طرفین پیمان را فراهم میسازد.
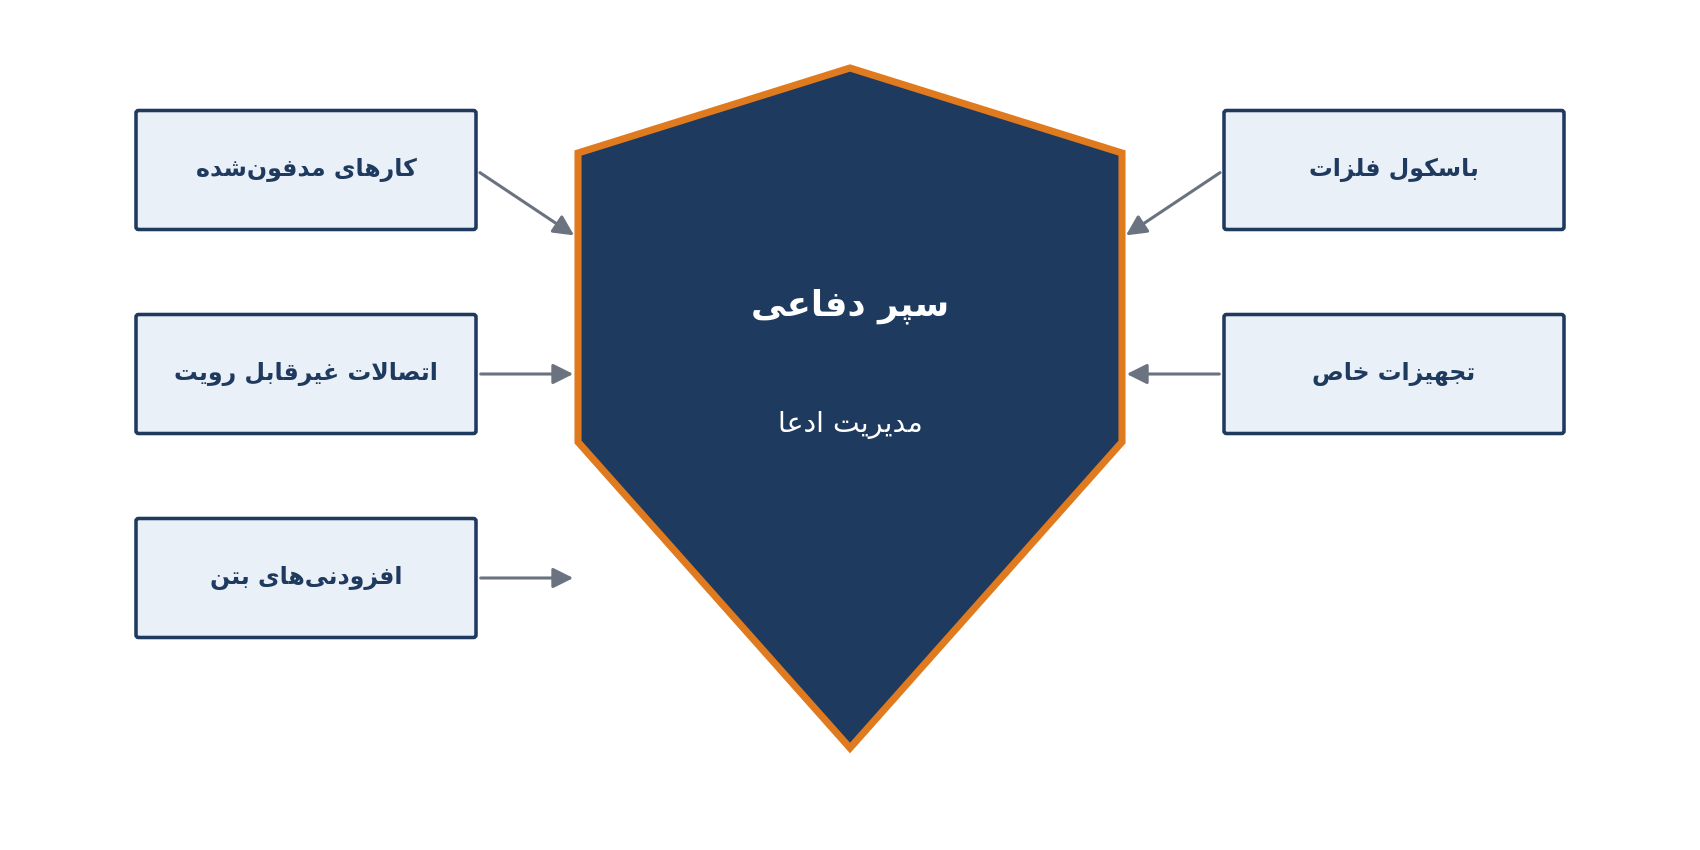
شکل ۷ – پنج محور مستندسازی که سپر دفاعی پروژه را میسازند
جمعبندی در یک نگاه
| مورد | ریسک مستندسازی نشدن | راهکار کلیدی |
|---|---|---|
| کارهای مدفونشده | نبود ملاک پرداخت و نقشه چونساخت | دستور تغییر کار + دو صورتجلسه + کروکی پیش از خاکریزی |
| میلگرد و جوش | رد کارکرد توسط حسابرسان | ضمیمه پلاک کارخانه و شیتهای آزمایش NDT |
| افزودنیهای بتن | حذف کامل از صورتوضعیت | درج واحد و مبنای محاسبه طبق دستورکار |
| وزن فلزات | کسر کارکرد ناشی از اختلاف وزن | بایگانی قبوض باسکول کارخانه |
| شیشه، یراق و درهای ویژه | عدم پرداخت یا اختلاف قیمت | تاییدیه کاتالوگ و آنالیز قیمت در صورتجلسه مقدماتی |
| پرسش پایانی
آیا پروژهی امروز شما، صورتجلسات کافی و مستند برای دفاع در برابر ادعاهای فردا را دارد؟ |
برای یادگیری عملی مدیریت ادعا، دورهی مدیریت ادعا را مطالعه کنید.
دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.